- México captó 1,233.31 millones de dólares (MDD) en 40 proyectos de inversión automotriz en el tercer trimestre de 2026, 29.29% más que un año antes, según Cluster Industrial B2B.
- De enero a septiembre, Coahuila encabeza el capital anunciado con 1,460.49 MDD en 14 proyectos; Nuevo León le sigue con 1,381.10 MDD.
- La electromovilidad acumula 44 proyectos y 2,721.61 MDD en el año, un salto de 187.64% en capital.
- El nuevo capital llega mientras el comercio terrestre con EE.UU. crece a doble dígito: en agosto el flete México–EE.UU. sumó 94,300 MDD, 26.7% más que en 2025.
Lo que dice el reporte del tercer trimestre
El Reporte de Inversión Automotriz en México del 3T 2026, elaborado por Cluster Industrial B2B y difundido a finales de octubre y principios de noviembre, contabiliza 40 proyectos provenientes de 11 países entre julio y septiembre, por 1,233.31 MDD. El monto crece 29.29% frente al mismo trimestre de 2025, aunque el número de proyectos baja 11.1% y el capital cae 56.8% respecto al segundo trimestre, que había sumado 2,852.25 MDD.
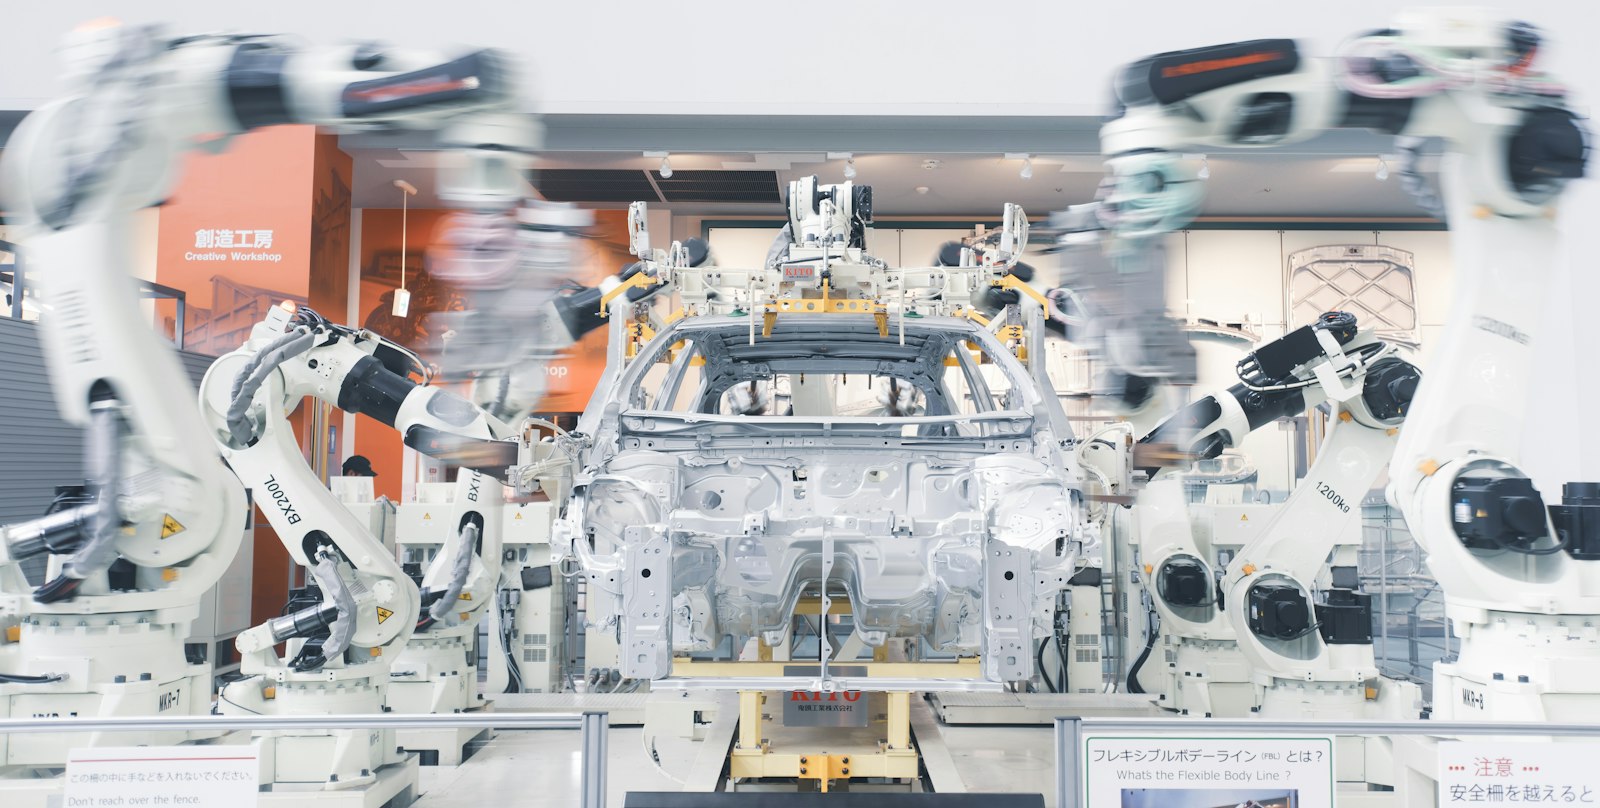
La proveeduría domina el periodo: 25 proyectos de autopartes concentran 685.21 MDD, el 55.6% del total, y no se registraron nuevos proyectos de armadoras (OEM) en el trimestre. Los cinco proyectos más grandes —Pegatron en Ciudad Juárez (330 MDD), FINSA en García, Nuevo León (220 MDD), AutoZone en León (183 MDD), Vuteq en Guanajuato (100 MDD) y Dongwon Systems en Baja California (80 MDD)— suman 913 MDD, alrededor del 74% del total.
En el acumulado de enero a septiembre, México suma 6,256.26 MDD en 139 proyectos, 8.83% más que en el mismo lapso de 2025. Sin embargo, el empleo asociado (23,918 puestos) cae 41.81% y la superficie de construcción (398.34 hectáreas) se reduce 78.66%, lo que apunta a proyectos de mayor valor por metro cuadrado o a ampliaciones de plantas existentes más que a grandes desarrollos nuevos.
Coahuila: el corredor Saltillo–Ramos Arizpe toma la delantera
Coahuila acumula 1,460.49 MDD en 14 proyectos en lo que va del año, con más de 5,302 empleos directos y más de 786,655 m² de construcción, de acuerdo con la información retomada por El Heraldo de Saltillo y Grupo Zócalo. El principal ancla es la inversión de 1,000 MDD de General Motors para la producción de los modelos Groove y Aveo, seguida por 147 MDD de Clarios para un centro de distribución de baterías. Tres de los proyectos del estado están ligados a la electromovilidad.
Solo en el tercer trimestre se registraron seis proyectos en Ramos Arizpe, Saltillo y Torreón: la ampliación de la irlandesa Mergon; la planta de QSMX (11 MDD y 350 empleos); la primera piedra de la alemana Waelzholz (65 MDD, acero laminado en frío); la planta de Grupo GIASA en Saltillo (32.66 MDD y 150 empleos); la obra de la china Hongji Metal (estampado, forja en frío y sujetadores industriales) y el parque Penta Park Laguna de Grupo JIBE en Torreón (16.33 MDD).
Nuevo León, Guanajuato y Chihuahua completan el mapa
Nuevo León ocupa el segundo lugar del año con 1,381.10 MDD, y en el tercer trimestre aportó 220 MDD con el desarrollo del Parque Industrial García de FINSA, un proyecto inmobiliario que ampliará la oferta de naves para proveedores en el poniente del área metropolitana de Monterrey. Guanajuato lidera por número de proyectos (30 en el año, por 538.79 MDD) y concentró 16 proyectos y 403.29 MDD solo en el tercer trimestre. Chihuahua sumó 338.80 MDD en el periodo, impulsado por la planta de Pegatron en Ciudad Juárez, orientada a componentes electrónicos para electromovilidad y centros de datos.
Para quienes operan en el noreste, la lectura es clara: el eje Saltillo–Monterrey concentra más de 2,800 MDD de inversión automotriz anunciada en nueve meses, y buena parte de esa producción se destinará a Estados Unidos a través de los cruces de Laredo, Colombia y Eagle Pass.
Más carga en la frontera: el contexto del comercio terrestre
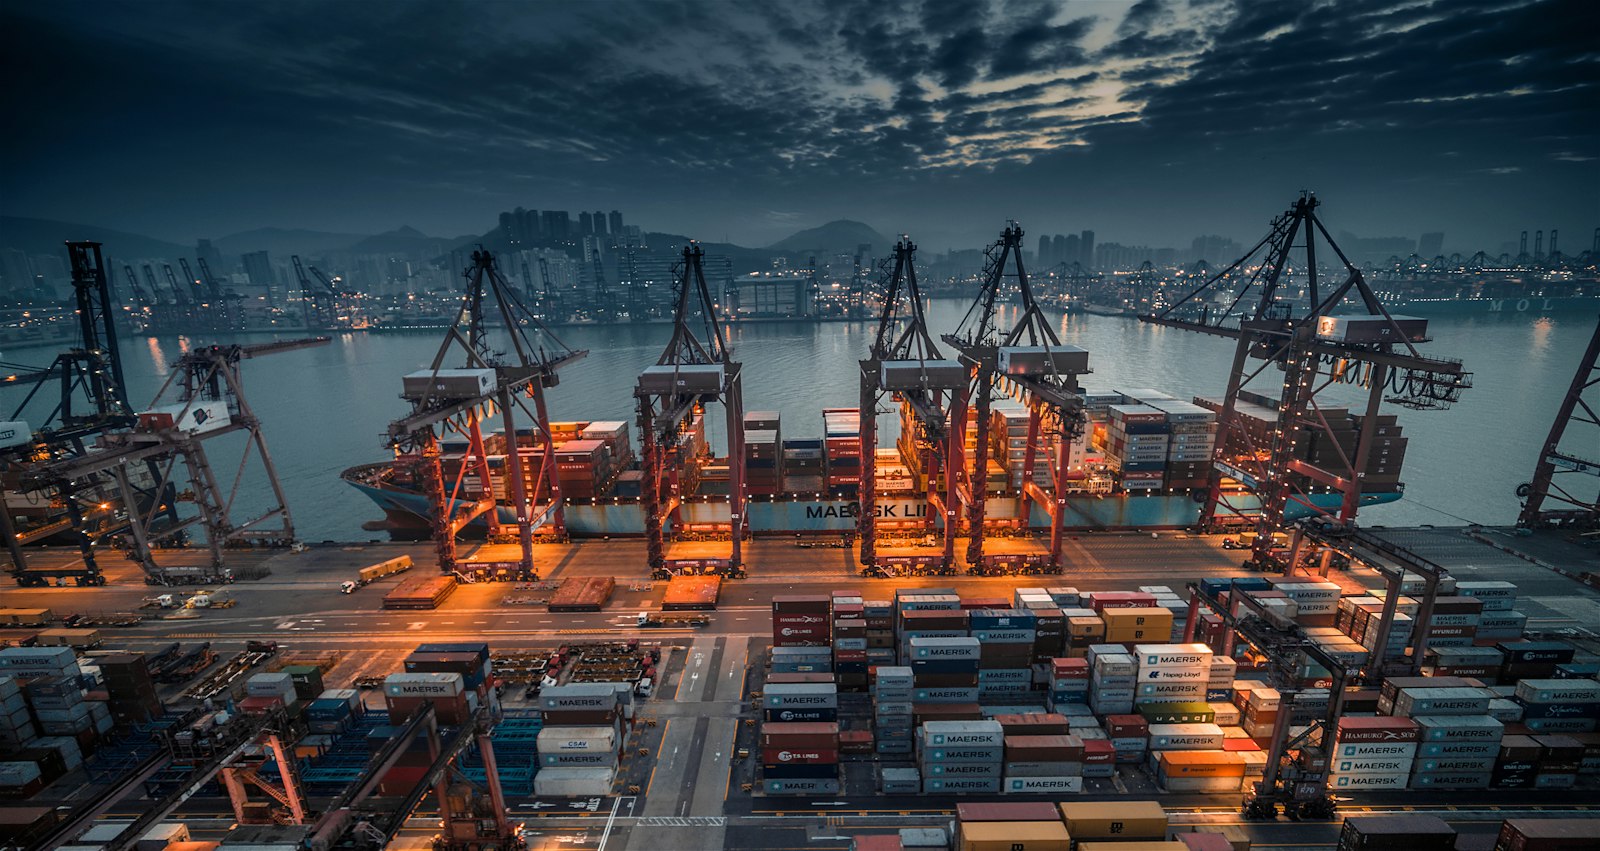
Las nuevas plantas se suman a un flujo transfronterizo que ya opera en máximos. Según la Oficina de Estadísticas de Transporte de EE.UU. (BTS), en agosto de 2026 el comercio de carga entre EE.UU. y México sumó 94,300 MDD, 26.7% más que un año antes. A nivel norteamericano, el autotransporte movió 109,000 MDD (+29.8%), y los vehículos ocuparon el segundo lugar entre las mercancías con más de 21,000 MDD.
Laredo siguió como el principal puerto con 37,714 MDD en el mes, y también lidera los cruces ferroviarios con México junto a Eagle Pass y El Paso. Cada planta adicional en Coahuila y Nuevo León significa más embarques de autopartes, insumos de acero y componentes en estos corredores, donde la planeación de capacidad y de horarios de cruce gana peso.
Electromovilidad: nuevas cadenas, nuevos requisitos de manejo
En el tercer trimestre, 12 proyectos de electromovilidad sumaron 515.11 MDD (+30.8% anual), y en el acumulado del año ya son 44 proyectos por 2,721.61 MDD. El crecimiento implica más movimientos de baterías, módulos electrónicos y componentes de aluminio, cargas que suelen requerir embalaje especializado, documentación de materiales peligrosos y, en muchos casos, almacenaje con condiciones controladas. El propio reporte subraya que la integración de proveedores regionales y la trazabilidad de componentes serán factores decisivos para la competitividad de México.
Recomendaciones para importadores, exportadores y proveedores
1. Planee capacidad con anticipación. Si su empresa abastece a las nuevas plantas del corredor Saltillo–Ramos Arizpe o del poniente de Monterrey, asegure contratos de transporte y espacios de almacén antes de los arranques de producción.
2. Revise el origen T-MEC de sus componentes. La llegada de proveedores asiáticos y europeos al estado eleva la importancia de documentar correctamente el contenido regional para evitar aranceles.
3. Diversifique cruces. Con Laredo concentrando la mayor parte del flujo, evalúe Colombia o Eagle Pass para cargas que salen de Saltillo y Monterrey, así como opciones ferroviarias para volúmenes estables.
4. Prepare la logística de baterías. Si maneja componentes de electromovilidad, verifique clasificación de materiales peligrosos, embalaje y requisitos de transportistas certificados en ambos lados de la frontera.
5. Dé seguimiento trimestral. Los montos anunciados no siempre se traducen en carga inmediata; monitorear arranques y ampliaciones ayuda a ajustar presupuestos de flete con datos reales.
En Nangman Logistics acompañamos a empresas del noreste en el traslado de carga entre México y Estados Unidos, con operación desde Monterrey hacia los principales cruces fronterizos. Si su operación crecerá con estos proyectos, con gusto revisamos sus rutas y necesidades de capacidad.
Fuentes: Guanajuato Puerto Interior (Cluster Industrial B2B), El Heraldo de Saltillo, Grupo Zócalo, Bureau of Transportation Statistics